中国多媒体设备市场突破400亿 音响与影音终端双引擎驱动新狂潮
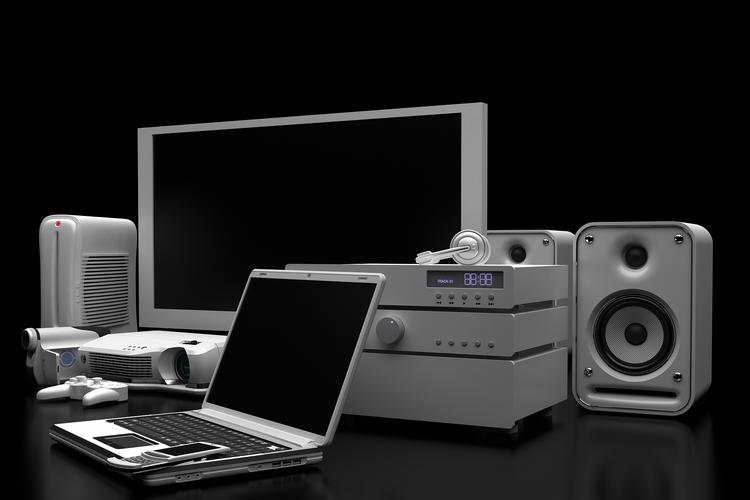
中国多媒体设备市场迎来前所未有的增长浪潮。最新数据显示,包含音响、影音终端及配套多媒体设备在内的整体市场规模已正式突破400亿元人民币大关,标志着这一领域进入全新发展阶段。
音响市场:从功能消费到品质消费的跃迁
音响作为多媒体设备的核心品类之一,正在经历从“能响就行”到“好声音即正义”的转变。传统家庭影院音响、Hi-Fi音箱与便携式蓝牙音箱同步井喷:一方面,年轻消费者对桌面音箱、智能音响的个性化需求激增,带动了中高端产品销量;另一方面,由于居家娱乐场景的强化,回音壁、多声道家庭影院系统持续走热。国产音响品牌依托产业链优势与快速迭代能力,在千元级市场形成统治力,并向五千元以上的高端区间发起冲击。
影音终端:智能与场景深度融合
影音终端涵盖智能电视、智能投影、视频会议终端、数字标牌及各类流媒体播放设备。其中,智能投影成为最大黑马——凭借大屏沉浸感、便携性与护眼特性,其年出货量保持两位数增长,直接分流了部分传统电视的需求。与此企业级影音终端(如远程会议一体机、教育交互平板)在混合办公与智慧教育推动下迎来爆发。数据显示,商用影音终端贡献了超30%的市场增量,成为不可忽视的“第二曲线”。
突破400亿背后的三重推力
一是技术加持:4K/8K超高清、AI画质增强、空间音频与低延迟无线传输技术广泛落地,产品单价与用户换新意愿同步提升。二是场景爆发:居家观影、游戏竞技、户外露营、在线教育、远程医疗等多元场景催生配套设备需求。三是供应链优势:珠三角与长三角形成了从芯片、传感器到整机代工的完整多媒体设备产业链,成本与响应速度优势显著。
挑战与机遇并存
市场狂飙背后,隐忧亦存:品牌同质化竞争加剧,低价内卷导致部分品类利润率承压;上游芯片与面板价格波动带来成本不确定性;消费者对生态互联、软件体验的要求日益严苛。智能化、无线化与空间音频将是市场主线,融合AI大模型的家用影音设备或将重新定义“多媒体”的边界。
400亿仅是起点。从音响的耳朵经济到影音终端的眼球经济,中国多媒体设备市场正从“设备销售”转向“体验与生态”竞争的新阶段。谁能精准捕捉下一代交互入口,谁就有机会在这股狂潮中立于潮头。